

Informacion gral.
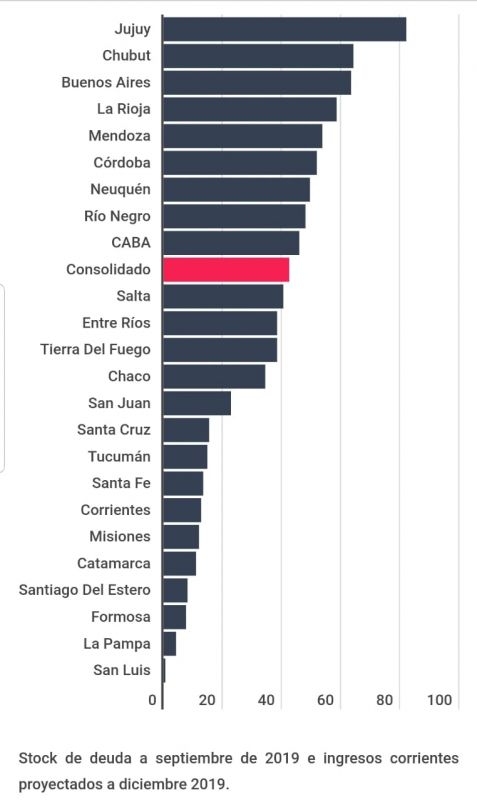
“Tras el arreglo de la deuda en 2016, con el gobierno de Cambiemos, se abrió el financiamiento no sólo para el Estado nacional, sino también para las provincias”, explicó a Chequeado Matías Surt, economista de la consultora Invecq presidida por Esteban Domecq.
Actualmente, los bonos -es decir, los títulos públicos que las provincias ofrecen en el mercado internacional de deuda- representan casi un 70% de las deudas provinciales, mientras que a fines de 2015 esa cifra era menor al 50%.
¿Por qué son importantes sus reestructuraciones?
Según explicó Surt, actualmente hay 4 provincias que ya están en default, es decir, que dejaron de realizar los pagos de su deuda en la forma y tiempo pactados inicialmente. Son la Provincia de Buenos Aires, Chaco, Entre Ríos y La Rioja.
Además, hay otras 3 que están manteniendo negociaciones para reestructurar su deuda -es decir, cambiar el monto o plazo de los pagos- pero, mientras tanto, siguen desembolsando lo pactado. Este grupo lo integran Jujuy, Salta y Tierra del Fuego.
Finalmente, hay 5 provincias que ya concluyeron sus negociaciones y lograron reestructurar sus deudas, al igual que el Gobierno nacional en 2020: Chubut, Córdoba, Mendoza, Neuquén y Río Negro. Y entre las más comprometidas hay 2 que avisaron que no tienen intenciones de iniciar negociaciones y continuarán pagando normalmente: la Ciudad de Buenos Aires y Santa Fe.
Pero, ¿por qué nos importan estas negociaciones? “Las reestructuraciones de las provincias son un termómetro de la confianza del mercado”, explicó a Chequeado Lorena Giorgio, economista de la consultora Econviews que dirige Miguel Kiguel -ex funcionario del Ministerio de Economía durante las presidencias de Carlos Menem y Fernando De la Rúa-.
“Si bien no es lo mismo que un default a nivel nacional, la salud de las cuentas fiscales provinciales impacta también sobre las del Gobierno nacional, que es en definitiva el que va a asistirlas en última instancia. Un estado nacional con gran parte de sus provincias en default difícilmente logre volver a ser confiable para los inversores de afuera, más allá del horizonte de vencimientos despejados en el corto plazo post-canje”, sostuvo Giorgio, en alusión a la reestructuración de la deuda que formalizó el Gobierno nacional en 2020.
Como explica un informe del Centro de Implementación de Políticas Públicas para la Equidad y el Crecimiento (Cippec), el endeudamiento provincial depende en buena parte de un control administrativo que ejerce el Gobierno nacional, pero este control está “caracterizado por su opacidad y diversos grados de discrecionalidad a la hora de autorizar nuevo endeudamiento”.
En este sentido, Surt sostuvo que actualmente “el Banco Central no tiene dólares de sobra en sus reservas internacionales como para venderle a todas las provincias y que éstas paguen sus deudas en moneda extranjera”. Pero, pese a que la Nación prefiere que las jurisdicciones renegocien sus obligaciones, el economista aclaró que las provincias pueden acceder a estos dólares.