

Informacion gral.
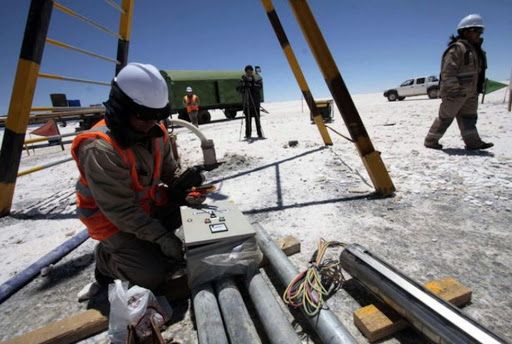
En el estado actual de la discusión en torno a la minería, la sustentabilidad es un concepto muy abarcador: incluye no sólo la idea de minimizar impactos ambientales negativos sino la de generar un efecto ambiental netamente positivo en el que, por ejemplo, las empresas líderes buscan desarrollar la biodiversidad autóctona en paralelo a la actividad de ex-tracción mineral, y tienen planes de cierre de mina para rehabilitar el terreno afectado. Además, se ha integrado a la noción de sustentabilidad la relación con las comunidades con interés en la mina: esto es, el reconocimiento de múltiples “constituencies” o grupos de “stakeholders”.
Hoy, entonces, la pregunta clave para los países que buscan crecimiento económico sostenible no es “minería sí o minería no”, sino “minería cómo”, dado que existen varios modelos posibles de minería. La respuesta que cada país encuentre a este interrogante tendrá que surgir del diálogo entre diversas partes: incluidas, sí, empresas y autoridades, pero también –fundamentalmente– sociedad civil, comunidades, pueblos originarios y empleados.
El Consejo Internacional de Minería y Metales (ICMM por sus siglas en inglés) ha investigado junto con el Banco Mundial y UNCTAD cómo se puede potenciar la contribución social y económica de la minería. El objetivo es entender cómo asegurar que la actividad beneficie a las comunidades y países donde se desarrolla, realizando oportunidades y ma-nejando los riesgos asociados. La investigación identificó 41 países que dependen o han dependido en décadas recientes de la minería. Muchos de ellos son países en vías de desarrollo con altos niveles de pobreza. Mientras algunos aún padecen de la llamada “maldición de los recursos” (un país organiza su economía entera en dependencia de un solo commodity y descarta otras posibles vías de desarrollo), otros han demostrado que la minería puede ser un factor clave de desarrollo sustentable.
Desde la perspectiva de los gobiernos nacionales o provinciales, la decisión sobre el “cómo” incluye elegir socios a la hora de dar permisos de explotación. El socio elegido debe llevar a cabo la actividad con responsabilidad y eficacia, y para garantizarlo debe haber una participación activa de todas las partes interesadas en los acuerdos alrededor de cualquier proyecto minero. Esto es obvio si se recuerda que el horizonte de actividad de una mina es de al menos 30 años (a menudo 50 y más): se trata entonces de establecer una sociedad que va a durar varias décadas.
Cifras elocuentes
• Los metales representan 30% de las exportaciones de Australia –el único país desarrollado que no tuvo recesión en 2008-2009.
• Los minerales explican 80% de las exportaciones de Botswana, un país que pasó de ser de los más pobres de África al 4to/5to del continente según su ingreso per cápita a PPP.
• En Chile la minería representó, en promedio, 15% de su producto bruto en la última dé-cada.
Los proyectos mineros siguen un ciclo que empieza con exploración e incluye construcción, operación, cierre y post-cierre. Algo que no siempre se comprende es que a lo largo de la vida de una mina puede haber entre cinco o siete generaciones de relaciones entre la empresa y la comunidad donde funciona la mina.
Así, una conducta responsable y eficaz requiere la plena comprensión y el reconocimiento
explícito de todos los beneficios, costos, riesgos y responsabilidades que les tocan a los diferentes actores implicados.
Por ejemplo, desde una perspectiva macroeconómica, es importante la generación de in-versión extranjera directa, de divisas y de ingreso estatal. Para un gobierno provincial, sin embargo, son más críticos los beneficios directos de creación de empleo, infraestructura y servicios a la comunidad. Es aquí donde la comunidad debe tener una participación para moldear el futuro que quiere para sí misma. La mina crea empleo en forma directa pero también indirecta, y esto último da oportunidades para emprendimientos locales que sobrevivan a la mina.
Cuando desarrollan una mina, las empresas arriesgan el capital de sus inversores para concretar el proyecto y, en última instancia, generar un retorno. Sin embargo, las comunidades también corren riesgos en términos del impacto que pueda tener la mina en su modo de vida en el largo plazo. Lo más importante para asegurar el equilibrio necesario entre beneficios, costos y riesgos es que todas las partes –gobierno, empresa, comunidad– asuman ciertas responsabilidades que deben ser asignadas claramente con los recursos necesarios para asegurar una rendición de cuentas sostenida, que llevará a mejoras de performance en el largo plazo.
Una guía para la conversación necesaria entre los distintos stakeholders incluirá los siguientes temas:
• Las regalías del gobierno nacional.
• Cómo se gravará la actividad y cómo esos ingresos se distribuirán entre los niveles de gobierno.
• La manera en la que el gobierno provincial o local canaliza la actividad generada por la minería para promover otras industrias.
• La seguridad de los empleados.
• La responsabilidad ambiental.
• El manejo de desechos, incluidos diques de relaves.
• El cambio climático – plan de reducción de emisiones y planes para crear resiliencia al cambio climático en las comunidades lindantes con la mina.
• El manejo del agua.
• El “reporting” y “accountability” de la empresa.
• La integración de comunidades locales y respeto a posibles sitios ancestrales de la comunidad local y/o pueblos originarios.
• La desigualdad de género en los impactos y beneficios.
• La contribución a los Objetivos de Desarrollo Sustentable (ODS) de Naciones Unidas.
También hay muchas oportunidades de colaboración dentro del sector minero. Es frecuente que las minas funcionen como cluster, ubicadas en una misma región, y cuando eso sucede es importante la colaboración entre empresas para dar respuesta coordinada a necesidades de infraestructura y servicios que resulten en eficiencias no solamente para los proyectos mineros sino para las comunidades que se quedarán con la infraestructura y servicios que sobrevivirán a las minas. El agua, en particular, se presta a este tipo de colaboración cuando se emplea una visión de manejo de los recursos hídricos que contemple la cuenca entera, con todos sus usuarios. Hoy en día se puede reciclar el agua utilizada en una mina y devolverla al sistema hídrico en las mismas, o mejores, condiciones.
Investigaciones de ICMM revelan que los países con economías que dependen de los minerales han mejorado su desempeño socioambiental en varias categorías, en las que la mayoría está cerrando la brecha con los países con los mejores indicadores socioeconómicos en el mundo. La gran mayoría de las regiones mineras en cuatro países usados como muestra –Perú, Gana, Indonesia y Chile– demuestran progreso en los indicadores socioeconómicos en sus regiones mineras. Es decir que existe una correlación entre la actividad minera y la mejora en el tiempo de los indicadores socioambientales. No se puede con esta investigación hablar de causalidad, pero sí de correlación positiva.
En definitiva, hay que ampliar la visión que se tiene de la contribución que puede hacer la minería, tanto en el corto como en el largo plazo, tanto en términos de creación de empleo y de ingresos para el estado como de infraestructura y de legado ambiental, y luego hay que asegurar la voz de todas las partes interesadas en el diseño conjunto de ese armado y ese legado. Cada vez más las empresas tienen la capacidad técnica además de los recursos necesarios para diseñar legados positivos. Hace falta la participación de quienes exijan soluciones a estos desafíos y participen de los planes conjuntos para superarlos, y aquí les cabe un rol fundamental no solamente a las autoridades nacionales y provinciales sino también a la sociedad civil y a la comunidad organizada.
Las compras de las empresas
Un estudio de World Gold Council (WGC) demuestra que el mayor beneficio para las comunidades se da a partir de las compras de la empresa, no de impuestos y regalías. De un total de US$55 mil millones en gastos anuales en 2012 de los 15 miembros del WGC utilizados en el estudio, US$35 mil millones corresponden a pagos a otras empresas, en su mayoría contrataciones y pagos. Menos de $10 mil millones corresponden a pagos al gobierno en concepto de impuestos y regalías. De modo que, si las empresas domésticas pueden capturar una mayor participación de estos gastos, se puede lograr un impacto significativo en el desarrollo económico regional y en la creación de empleo.
Repunte de los precios internacionales
Las reservas de litio existentes en el norte del país atraen inversiones mundiales por el aumento de la demanda. Expectativas por la reforma de la regulación minera y el nuevo acuerdo federal con las provincias.
De acuerdo al informe especial del sector minero realizado por KPMG Argentina y titulado “Algunos temas relevantes para la minería en 2018”, de confirmarse la tendencia de 2017 se puede esperar que este año se registre un mejor desempeño del sector.
“Durante 2017 las cifras de producción e inversión minera parecen observar alguna re-versión respecto a años anteriores. Según información relevada por INDEC hasta el segundo trimestre de 2017, el valor de producción de la minería podría estar cambiando su tendencia, lo que significaría un mejor desempeño para 2018 y años posteriores. En lo relacionado a inversiones, el litio, nuevo mineral estrella, estaría ayudando a torcer el comportamiento disímil observado hasta 2016 con importantes anuncios para el sector, entre los que se destaca el de la canadiense Enirgi Group (ADY Resources), que destinará alrededor de US$ 720 millones para la construcción en Salta de la planta procesadora de litio más grande del mundo (la cual se estimó estaría en operación para 2019) ; el de Sales de Jujuy (del Grupo Orocobre), que destinará US$ 200 millones en la instalación de una nueva planta de litio en Jujuy; o el de la minera Exar, que invertirá $ 500 millones en el proyecto de litio del salar Caucharí–Olaroz. Asimismo, debe añadirse el incremento re-ciente en la demanda de rocas de aplicación en respuesta al aumento de la inversión en obra pública, lo que seguramente traccionará las inversiones en ese rubro”, se arma en el trabajo.
El estudio desarrolla los siguientes temas:
1) El Acuerdo Federal Minero y un nuevo marco normativo para el desarrollo de la minería nacional;
2) El comportamiento de los precios;
3) El desempeño reciente de la producción minera nacional;
4) El nuevo mineral estrella: el litio; y
5) La licencia social y el impacto ambiental.
Al referirse al comportamiento del sector en los últimos años se señala una situación de estancamiento por la combinación de varios factores como la caída de los precios de los principales commodities mineros y energéticos que postergaron inversiones en exploración y extracción, tanto a escala global como local.
En cuanto a las conclusiones finales el informe sostiene que “con excepción del litio, cuyo precio ha mostrado una tendencia de crecimiento positiva desde 2005, el resto de los commodities mineros como el oro, la plata, el zinc, el plomo, el cobre y el aluminio, manifiestan alguna recuperación desde 2016 y una confirmación de esa tendencia en 2017.
Si bien se estima que ese crecimiento hallará un límite en el excedente de oferta de productos mineros y en la demanda de China y de otros países en recuperación, la tendencia es lo suficientemente alentadora como para que la minería cambie de rumbo mejorando sus perspectivas de mediano plazo”.
De hecho, si los precios mantienen su comportamiento y se concretan inversiones, la capacidad de producción de litio podría llegar a las 145.000 toneladas para 2022, en tanto que el empleo alcanzaría los 4.000 puestos directos. Dado que no pueden determinarse a priori los resultados de estas iniciativas en términos de inversión y producción, la mejora sensible en el ambiente de negocios que viene experimentando la economía en general, y los sectores primarios en particular, generan buenas expectativas que, de no mediar otros efectos ajenos al mercado (políticos, institucionales y/o ambientales), podrán materializarse en mejoras sensibles para el desarrollo de la minería”.
Fuente: El Esquiú
LS